RFB Sistemas
Este conteúdo é baseado em um vídeo do canal da RFB Sistemas.
O imposto saiu calculado a menor na nota. Antes, a resposta era automática: emite uma nota complementar e pronto. Só que, com a Reforma Tributária, entram em cena IBS, CBS, nota de débito e nota de crédito. E aí nasce a confusão.
O ponto é simples, mas precisa ficar muito claro: você não escolhe o documento pela operação. Você escolhe pelo imposto que precisa ajustar.
Principais Pontos:
- ICMS e IPI continuam utilizando a nota fiscal complementar durante a transição.
- Notas de débito e crédito são exclusivas para ajustes de IBS e CBS.
- O imposto ajustado, e não a operação, define o documento fiscal correto.
- A nota de débito ou crédito deve sempre referenciar a nota fiscal original.
Sumário
- A transição tem dois regimes tributários convivendo
- A regra de ouro: o imposto define o documento
- ICMS e IPI: a nota complementar continua valendo
- Como consultar a norma e a documentação do Protheus com IA
- Por que a nota original deve ser referenciada?
- Checklist rápido antes de emitir
- Domine os dois trilhos da transição
- Precisa de apoio na sua empresa?
A transição tem dois regimes tributários convivendo
Durante a transição da Reforma Tributária, existem dois trilhos funcionando ao mesmo tempo:
- Regime anterior: ICMS e IPI continuam utilizando os documentos já conhecidos, incluindo a nota fiscal complementar.
- Novo regime: IBS e CBS possuem documentos próprios de ajuste, as notas de débito e de crédito.
Essa separação não é uma interpretação do TOTVS Protheus. Ela vem da regra governamental prevista na Nota Técnica 2025.002 do Portal Nacional da NF-e, que criou os novos documentos para os ajustes vinculados ao IBS e à CBS.
O Protheus, nesse cenário, precisa refletir o que a norma determina. Por isso, entender a origem da regra é tão importante quanto conhecer a rotina no sistema.
A regra de ouro: o imposto define o documento
Guarda essa regra porque ela resolve a maior parte da dúvida:
O imposto que está sendo ajustado é quem define qual documento deve ser emitido.
Se o ajuste envolve ICMS ou IPI, a lógica continua sendo a de sempre. Se envolve IBS ou CBS, entram os documentos novos da Reforma Tributária.
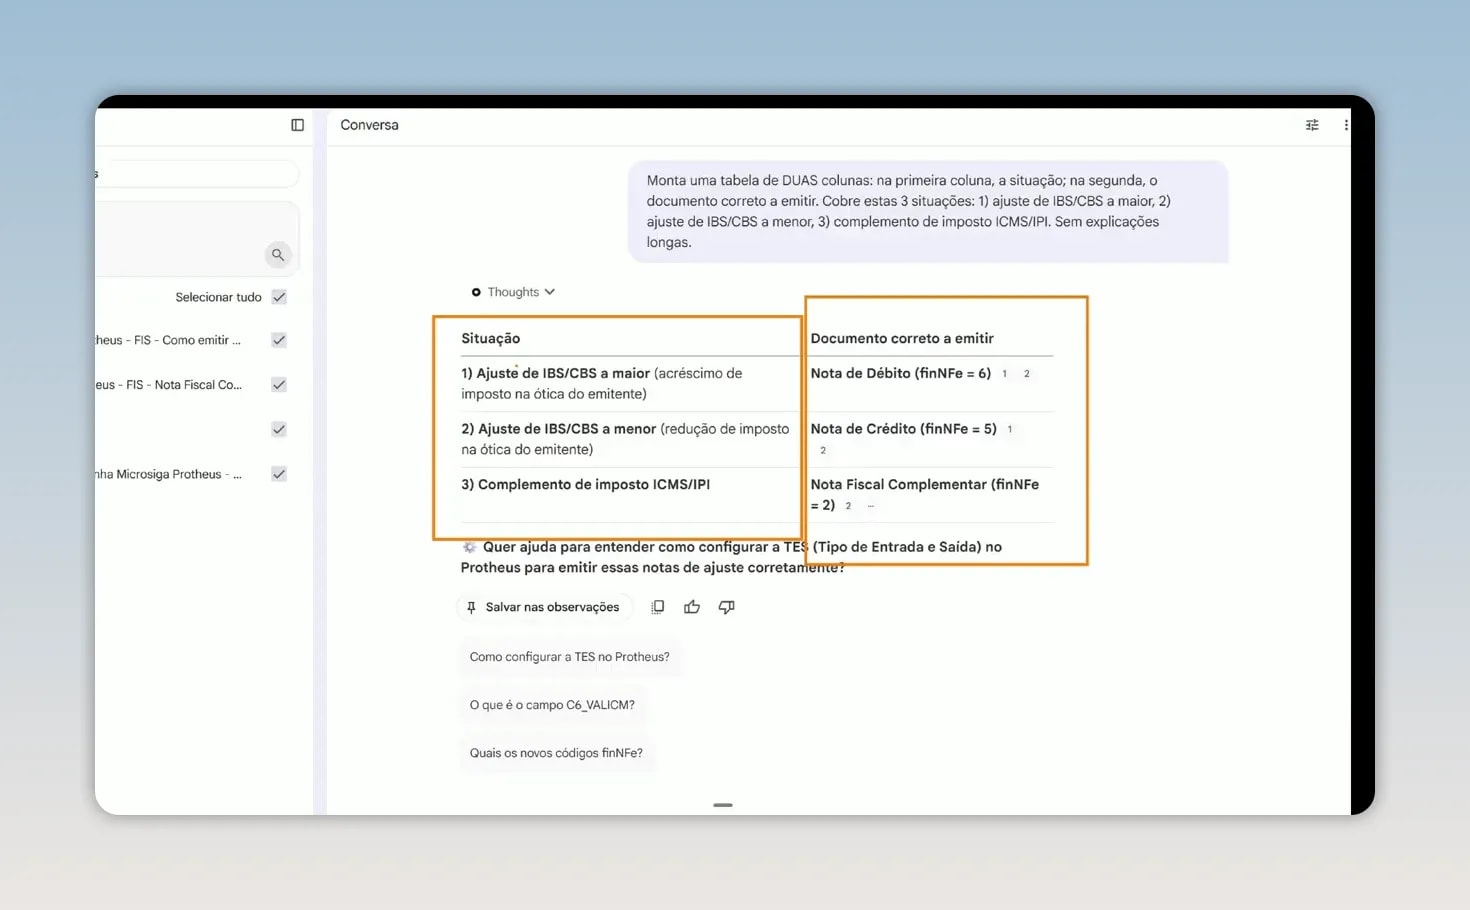
Mapa definitivo para escolher o documento fiscal
| Situação | Documento correto |
|---|---|
| Ajuste de IBS ou CBS a maior para o emitente | Nota de débito |
| Ajuste de IBS ou CBS a menor para o emitente | Nota de crédito |
| Complemento de ICMS ou IPI | Nota fiscal complementar |
Na prática, ficam três situações recorrentes no dia a dia fiscal:
- Imposto novo calculado a maior: nota de débito.
- Imposto novo calculado a menor: nota de crédito.
- Imposto antigo que precisa ser complementado: nota fiscal complementar.
As notas de débito e crédito não substituem a nota complementar de ICMS e IPI. Elas são exclusivas dos ajustes tributários relacionados ao IBS e à CBS.
ICMS e IPI: a nota complementar continua valendo
Errou o ICMS? Nota complementar. Errou o IPI? Nota complementar. Essa rotina permanece durante a transição porque os dois regimes convivem.
Portanto, não tente resolver um complemento de ICMS ou IPI com uma nota de débito ou crédito da Reforma Tributária. Isso mistura documentos de finalidades tributárias distintas e pode gerar problema na apuração.
Para apoiar a execução no TOTVS Protheus, a documentação oficial da TOTVS trata da nota fiscal complementar de ICMS e IPI e também da emissão de nota complementar de IPI e ICMS em um único documento.
Como consultar a norma e a documentação do Protheus com IA
A melhor forma de enfrentar uma regra nova não é tentar decorar tudo ou depender de boletins enormes. É montar uma base de consulta com fontes confiáveis e fazer perguntas objetivas.
O método é direto:
- Crie um notebook de estudo para a Reforma Tributária no NotebookLM.
- Baixe a Nota Técnica 2025.002 no Portal Nacional da NF-e e envie o arquivo como fonte oficial.
- Adicione as documentações da TOTVS relacionadas à rotina fiscal no Protheus.
- Faça perguntas curtas, delimitando exatamente a resposta que precisa receber.
- Peça respostas estruturadas, como tabelas, listas de validação ou passos objetivos.
Se alguma página não puder ser carregada diretamente como fonte, uma alternativa é gerar um PDF da página pelo navegador e enviar esse arquivo para a base de consulta.
Perguntas que ajudam a eliminar a dúvida
Em vez de fazer perguntas abertas demais, informe a fonte e o formato desejado. Por exemplo:
- As notas de débito e crédito da Reforma Tributária substituem a nota complementar de ICMS e IPI?
- Monte uma tabela com a situação e o documento correto para ajustes de IBS, CBS, ICMS e IPI.
- Liste os passos curtos para incluir uma nota complementar de ICMS no documento de entrada do Protheus.
Para a rotina de nota complementar de ICMS no Protheus, a consulta deve pedir especificamente:
- O tipo de nota a utilizar.
- A forma de vincular a nota fiscal de origem.
- O preenchimento necessário do texto complementar.
Esse tipo de abordagem acelera o aprendizado, reduz a dependência de chamados na TOTVS e ajuda a consultar a norma e o sistema de forma organizada. Só não esqueça: IA funciona melhor quando a fonte é oficial e a pergunta é bem feita.
Por que a nota original deve ser referenciada?
Nos ajustes de IBS e CBS, as notas de crédito e de débito precisam sempre referenciar a nota fiscal original. Essa vinculação é parte essencial da lógica dos documentos novos.
Não se trata apenas de emitir um documento adicional. É preciso deixar claro qual operação original está sendo ajustada, mantendo a rastreabilidade fiscal da movimentação.
Checklist rápido antes de emitir
Antes de definir o documento, passe por estas perguntas:
- Qual imposto está sendo ajustado? ICMS e IPI ou IBS e CBS?
- O ajuste aumenta ou reduz o imposto na ótica do emitente?
- Existe uma nota fiscal original para vincular ao ajuste?
- A documentação oficial e a rotina do Protheus foram consultadas para esse cenário?
Se o imposto for IBS ou CBS, a decisão será entre nota de débito e nota de crédito. Se for ICMS ou IPI, a referência continua sendo a nota fiscal complementar. É assim que você evita errar o documento e, por consequência, a apuração.
Domine os dois trilhos da transição
O segredo para não se perder na Reforma Tributária é não tentar tratar tudo como se fosse a mesma regra. Os impostos antigos e os novos convivem, mas os documentos de ajuste não são intercambiáveis.
IBS ou CBS: nota de crédito ou nota de débito, sempre com referência à nota original e conforme a NT 2025.002.
ICMS ou IPI: nota fiscal complementar, como sempre foi.
Quem domina os dois trilhos faz a transição com muito mais segurança, entende as regras novas à medida que são publicadas e consegue implantar as rotinas liberadas no TOTVS Protheus com mais confiança.
|
Precisa de apoio na sua empresa?
A RFB Sistemas é uma consultoria independente, com consultores especializados em Reforma Tributária e TOTVS Protheus. Se a sua empresa precisa de apoio na transição, capacitação da equipe ou consultoria diretamente no ambiente, fale com a RFB Sistemas pelo WhatsApp ou acesse a página de contato da RFB Sistemas.
Além da consultoria, a RFB Sistemas é uma escola. O MegaCombo reúne treinamentos gravados de TOTVS Protheus, incluindo o conteúdo Fiscal com aulas sobre a Reforma Tributária.
Para assistir ao conteúdo completo em vídeo, acesse Reforma Tributária: Nota Complementar ou Nota de Débito e Crédito no TOTVS Protheus.